会计与采购代理 企业发展的双引擎合规与智囊
在现代企业治理架构中,会计服务与采购代理服务如同车之双轮、鸟之两翼,共同驱动组织在合规轨道上实现价值最大化。会计服务扮演着“财务智囊”与“合规守护者”的双重角色,而采购代理服务则通过专业化分工,将采购活动的效率与合规提升至战略高度。两者的协同与融合,正在重塑企业运营的底层逻辑。
一、会计服务:不止于核算,更是战略智囊
传统观念将会计局限于记账、报税与报表编制。在数智化时代,会计服务的价值边界已大幅拓展。 作为财务智囊,会计人员通过预算管理、成本分析、现金流预测和绩效评价,为企业战略决策提供数据支撑。例如,在投资决策中,会计服务能够构建财务模型,量化风险与回报;在业务转型期,通过本量利分析和敏感性测试,帮助管理层识别最优路径。 会计服务是企业合规守护者的第一道防线。通过建立健全内部控制体系、执行合规审计、跟踪税收法规变化,会计服务确保企业财务报告的真实性与可靠性,防范舞弊与税务风险。尤其在强监管行业,会计合规能力直接关系到企业的生存资格。可以说,优秀的会计服务既能让企业“走得快”,更能让企业“走得稳”。
二、采购代理服务:专业化分工下的效率与合规升级
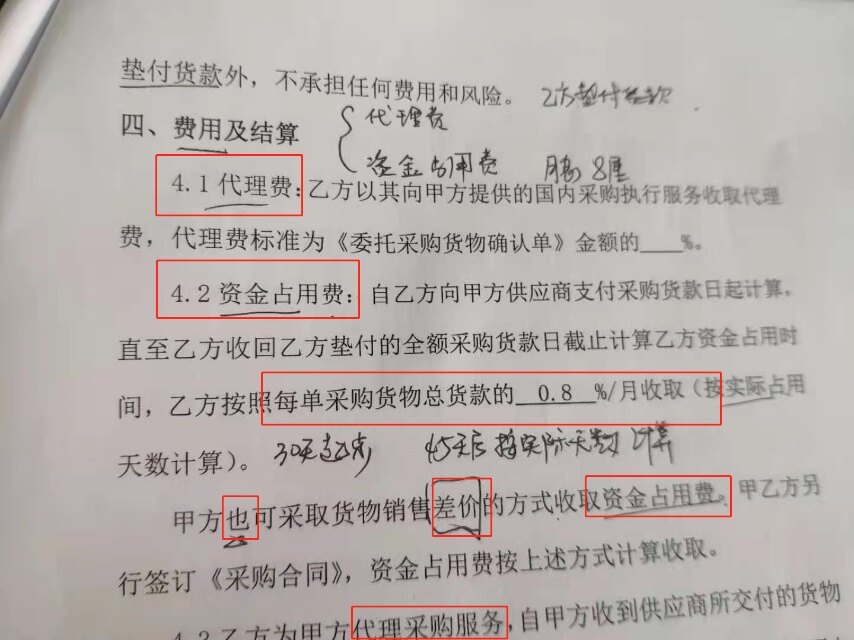
采购代理服务将企业非核心或专业性强的采购环节外包给具备资质和经验的代理机构。其价值体现在三个维度: 第一,效率提升。代理机构拥有成熟的供应商库、标准化流程和谈判专家,能够缩短采购周期、降低交易成本。对于中小企业而言,无需自建庞大采购团队即可获得专业服务。 第二,合规保障。政府采购、国企采购及大型企业采购往往受到法律法规和内部制度的严格约束。采购代理机构熟悉招标投标法、政府采购法及行业规范,能够确保程序合法、文件合规,减少质疑投诉风险。 第三,风险隔离。代理服务通过独立第三方视角,降低内部人控制与利益输送风险,增强采购透明度。 值得注意的是,采购代理并非简单“代劳”,而是需要与会计服务深度联动——采购预算源于会计数据,合同付款依赖会计审核,资产入账需要会计处理。二者脱节将导致预算超支、资产流失或税务风险。
三、协同融合:构建业财一体的合规生态
会计服务与采购代理服务的协同,应贯穿于“预算—采购—核算—分析”全流程。 预算阶段,会计部门基于历史成本与战略目标编制采购预算,采购代理据此制定采购计划; 采购执行阶段,代理机构将合同关键条款同步至会计系统,确保付款条件与账务处理一致; 核算阶段,会计服务对采购形成的资产、费用进行准确计量,并复核采购程序的合规性; 分析阶段,双方共同开展采购成本效益分析,优化供应商策略与库存管理。 在数字化工具支持下,采购系统与财务系统对接可自动触发预算控制、发票校验和凭证生成,实现“合规前置、数据同源”。这种业财融合模式,既发挥了会计的监督职能,又释放了采购代理的专业效率。
四、
会计服务是企业发展的财务智囊与合规守护者,采购代理服务则是效率与合规的专业延伸。二者并非孤立的外包职能,而是企业治理体系中的有机组成部分。企业应打破部门壁垒,以数据贯通和流程协同为抓手,让会计的“控”与采购的“效”形成合力,在合规底线之上实现资源最优配置。如此,方能在复杂市场环境中行稳致远。
如若转载,请注明出处:http://www.hrkjbmfw.com/product/107.html
更新时间:2026-11-21 03:22:56